
Untuk rumah subsidi dengan harga acuan sekitar Rp185 juta, uang muka FLPP dapat dimulai dari 1% harga rumah. Program ini juga menawarkan bunga tetap 5% hingga lunas bagi penerima yang memenuhi ketentuan.

Artinya, masyarakat yang sedang mencari rumah pertama di Bekasi tidak cukup hanya melihat harga rumah. Besarnya cicilan, penghasilan bulanan, DP, dana awal, lokasi, dan kewajiban kredit lain juga perlu diperhitungkan sebelum mengajukan KPR.
Berapa Cicilan Rumah Subsidi Bekasi 2026?
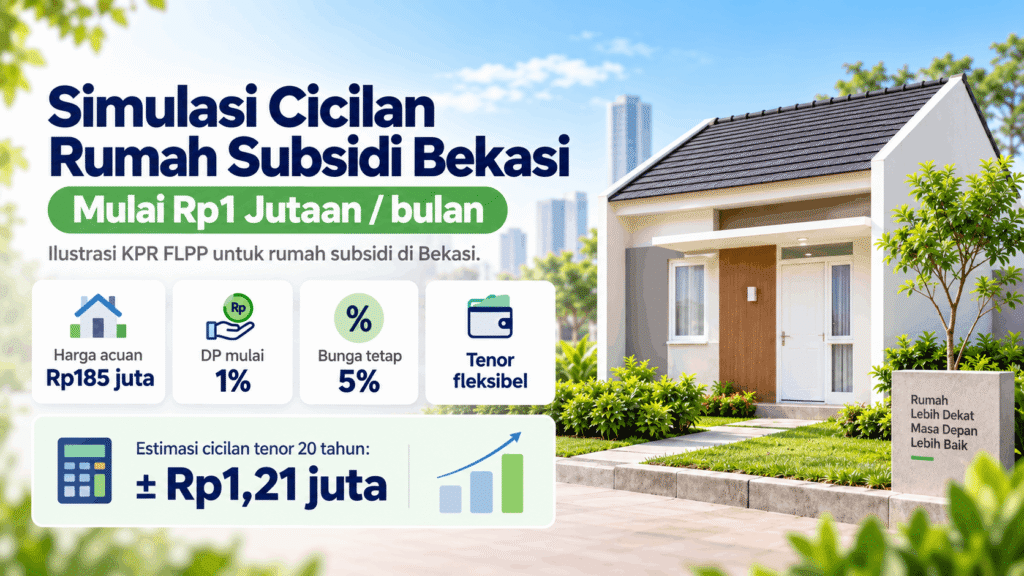
Secara umum, cicilan rumah subsidi Bekasi 2026 dapat berada di kisaran Rp1 jutaan per bulan. Angka pastinya berbeda untuk setiap pembeli karena dipengaruhi oleh beberapa faktor berikut:
- Harga jual rumah
- Besarnya uang muka atau DP
- Jumlah plafon KPR
- Tenor pembiayaan
- Suku bunga program
- Kemampuan membayar calon debitur
- Hasil analisis bank penyalur
BP Tapera menjelaskan bahwa KPR Sejahtera FLPP memberikan kemudahan berupa bunga tetap 5% hingga lunas dan uang muka sebesar 1% bagi masyarakat yang memenuhi ketentuan program.
Sebagai ilustrasi, apabila harga rumah Rp185 juta dengan DP 1%, perhitungannya menjadi:
- Harga rumah: Rp185.000.000
- DP 1%: Rp1.850.000
- Estimasi plafon pembiayaan: Rp183.150.000
- Bunga simulasi: 5% per tahun
Dengan asumsi tersebut, estimasi cicilan dapat berada di sekitar Rp1,21 juta hingga Rp1,94 juta per bulan untuk tenor 10–20 tahun.
Catatan: angka di atas merupakan simulasi edukasi menggunakan perhitungan anuitas. Cicilan aktual, tenor, plafon, dan persetujuan kredit tetap mengikuti perhitungan serta kebijakan bank penyalur pada saat pengajuan.
Tabel Simulasi Cicilan Rumah Subsidi Bekasi
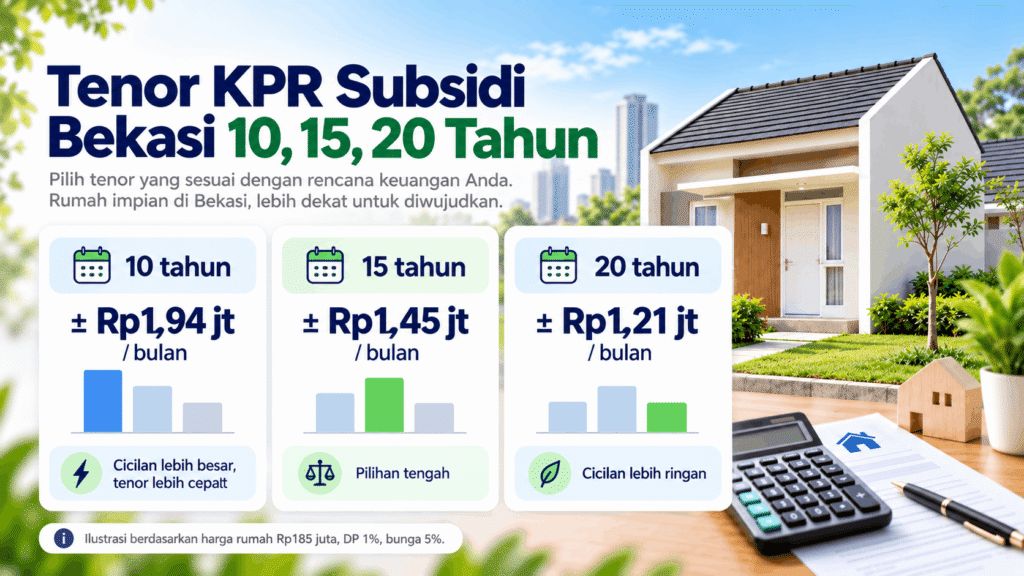
Berikut simulasi cicilan KPR rumah subsidi Bekasi menggunakan contoh harga Rp185 juta, DP 1%, estimasi plafon Rp183,15 juta, dan bunga 5% per tahun.
| Tenor | Harga Rumah | DP 1% | Estimasi Plafon | Estimasi Cicilan/Bulan |
|---|---|---|---|---|
| 10 Tahun | Rp185 juta | Rp1,85 juta | Rp183,15 juta | ± Rp1,94 juta |
| 15 Tahun | Rp185 juta | Rp1,85 juta | Rp183,15 juta | ± Rp1,45 juta |
| 20 Tahun | Rp185 juta | Rp1,85 juta | Rp183,15 juta | ± Rp1,21 juta |
Semakin panjang tenor, cicilan bulanan biasanya menjadi lebih rendah. Namun, calon pembeli sebaiknya tidak memilih tenor hanya berdasarkan cicilan terkecil. Kemampuan finansial jangka panjang dan total kewajiban pembayaran juga perlu diperhitungkan.
Cicilan Rumah Subsidi Tenor 10 Tahun
Untuk plafon sekitar Rp183,15 juta, estimasi cicilan dengan tenor 10 tahun berada di kisaran Rp1,94 juta per bulan.
Tenor 10 tahun menghasilkan cicilan bulanan yang lebih tinggi, tetapi periode pembayaran lebih singkat. Pilihan ini dapat dipertimbangkan apabila penghasilan keluarga mempunyai ruang yang cukup setelah kebutuhan hidup dan kewajiban lainnya terpenuhi.
Cicilan Rumah Subsidi Tenor 15 Tahun
Dengan tenor 15 tahun, estimasi angsuran berada di kisaran Rp1,45 juta per bulan.
Tenor ini berada di tengah antara cicilan bulanan dan lamanya masa pembayaran. Namun, kelayakan tenor tetap ditentukan melalui analisis bank.
Cicilan Rumah Subsidi Tenor 20 Tahun
Pada tenor 20 tahun, simulasi cicilan berada di sekitar Rp1,21 juta per bulan.
Cicilan yang lebih rendah dapat memberikan ruang lebih besar untuk kebutuhan rumah tangga lainnya. Karena itu, tenor panjang sering dipertimbangkan oleh keluarga muda yang sedang membeli rumah pertama.
Pada September 2026, BP Tapera juga menyampaikan adanya kebijakan perpanjangan tenor pembiayaan KPR Sejahtera FLPP hingga maksimal 40 tahun. Ketersediaan tenor tersebut tetap perlu dikonfirmasi kepada bank penyalur karena penerapannya mengikuti ketentuan program dan hasil analisis kemampuan finansial calon debitur.
Harga Rumah Subsidi Bekasi 2026
Bekasi termasuk wilayah Jabodetabek. Untuk wilayah ini, Rp185 juta dapat digunakan sebagai acuan batas harga rumah subsidi berdasarkan ketentuan program yang berlaku.
Harga tersebut penting karena menjadi salah satu dasar perhitungan uang muka dan plafon pembiayaan.
Namun, calon pembeli tetap perlu mengecek harga unit aktual kepada pengembang karena ketersediaan rumah, tipe, periode penjualan, dan ketentuan pemerintah dapat berubah.
Selain harga, bandingkan pula:
- Luas tanah dan bangunan
- Jumlah kamar tidur
- Jumlah kamar mandi
- Daya listrik
- Sumber air
- Material bangunan
- Lebar jalan lingkungan
- Fasilitas kawasan
- Jarak menuju tempat kerja
- Akses transportasi umum
Berapa DP Rumah Subsidi Bekasi?
Dalam skema KPR Sejahtera FLPP, uang muka dapat dimulai dari 1% harga rumah.
Jika harga rumah Rp185 juta, maka ilustrasinya:
Rp185.000.000 × 1% = Rp1.850.000
Dengan demikian, uang muka 1% untuk rumah seharga Rp185 juta setara sekitar Rp1,85 juta.
Namun, DP bukan satu-satunya dana yang harus diperiksa sebelum membeli rumah. Tanyakan kepada pengembang dan bank mengenai booking fee, biaya administrasi, biaya proses, serta fasilitas pembebasan biaya yang sedang berlaku.
Untuk calon pembeli yang mencari rumah subsidi di kawasan Cikarang dan Sukatani, Anda juga dapat melihat informasi Perumahan Subsidi Cikarang Griya Pratama untuk mengetahui ketersediaan unit dan promo terbaru.
Berapa Uang yang Harus Disiapkan di Awal?
Kesalahan yang cukup sering terjadi ketika merencanakan pembelian rumah adalah hanya menghitung cicilan bulanan. Padahal, calon pembeli juga perlu mengetahui total dana awal sebelum akad.
| Komponen | Keterangan |
|---|---|
| Uang muka | Mulai 1% sesuai ketentuan FLPP yang berlaku |
| Booking fee | Mengikuti ketentuan dan promo pengembang |
| Biaya administrasi | Perlu dikonfirmasi kepada bank |
| Biaya proses KPR | Dapat berbeda sesuai program dan bank penyalur |
| Biaya akad | Periksa apakah memperoleh fasilitas pembebasan |
| Dana darurat | Sebaiknya tetap tersedia setelah pembelian rumah |
BP Tapera menyebut program FLPP juga memperoleh dukungan pemerintah berupa sejumlah kemudahan, termasuk pembebasan PPN dan BPHTB bagi masyarakat yang memenuhi ketentuan terkait.
Karena promo proyek dapat berbeda, mintalah rincian tertulis mengenai berapa total dana yang harus dibayarkan sampai akad. Dengan begitu, pembeli tidak hanya mengetahui DP tetapi juga keseluruhan kebutuhan dana awal.
Gaji Berapa Agar Bisa Mengambil Rumah Subsidi?
Tidak ada satu angka gaji tertentu yang otomatis menjamin pengajuan KPR akan disetujui. Bank akan menilai penghasilan, kestabilan pekerjaan, kewajiban kredit, riwayat pembayaran, serta ketentuan program.
Untuk perencanaan awal, calon pembeli dapat menggunakan rasio sekitar 25–30% dari penghasilan bulanan sebagai ilustrasi kemampuan cicilan pribadi.
| Penghasilan/Bulan | 25% Penghasilan | 30% Penghasilan |
|---|---|---|
| Rp4 juta | Rp1 juta | Rp1,2 juta |
| Rp5 juta | Rp1,25 juta | Rp1,5 juta |
| Rp6 juta | Rp1,5 juta | Rp1,8 juta |
| Rp7 juta | Rp1,75 juta | Rp2,1 juta |
Contohnya, apabila cicilan rumah sekitar Rp1,21 juta dan penghasilan Rp5 juta per bulan, rasio cicilannya sekitar 24% dari penghasilan sebelum memperhitungkan pinjaman atau kewajiban lainnya.
Sebagai konteks lokal, UMK Kota Bekasi 2026 sebesar Rp5.999.443, sedangkan UMK Kabupaten Bekasi sebesar Rp5.938.885.
Data UMK tersebut hanya menjadi gambaran tingkat upah minimum daerah dan bukan patokan bahwa pekerja dengan nilai penghasilan tersebut pasti diterima KPR. Keputusan pembiayaan tetap berada pada bank berdasarkan hasil analisis masing-masing calon debitur.
Syarat Mengajukan KPR FLPP
KPR Sejahtera FLPP ditujukan untuk membantu Masyarakat Berpenghasilan Rendah atau MBR memperoleh rumah pertama yang layak dan terjangkau.
Secara umum, beberapa hal yang perlu diperhatikan calon pemohon antara lain:
- Warga Negara Indonesia
- Memenuhi ketentuan kelompok sasaran MBR
- Memenuhi persyaratan kepemilikan rumah pertama
- Belum pernah memperoleh subsidi atau bantuan pembiayaan perumahan tertentu sesuai ketentuan program
- Memiliki penghasilan yang dapat diverifikasi
- Memenuhi persyaratan administratif bank
- Lolos analisis kemampuan membayar dari bank penyalur
Dokumen yang dapat diminta selama proses pengajuan antara lain:
- KTP
- Kartu Keluarga
- Dokumen status perkawinan
- Slip gaji atau bukti penghasilan
- Dokumen pekerjaan atau usaha
- Rekening koran atau mutasi rekening apabila diminta
- NPWP apabila dipersyaratkan
Persyaratan dokumen dapat berbeda antara pekerja tetap, pekerja kontrak, maupun masyarakat dengan penghasilan dari usaha.
Cicilan Rumah Subsidi Berdasarkan Lokasi Bekasi
Lokasi rumah akan memengaruhi biaya hidup setelah membeli hunian. Karena itu, ketika membandingkan rumah subsidi Bekasi, jangan hanya membandingkan harga dan cicilan.
Pertimbangkan pula biaya transportasi serta waktu tempuh menuju tempat kerja.
Rumah Subsidi Cikarang
Cikarang banyak dipertimbangkan oleh pekerja karena berdekatan dengan kawasan industri di Kabupaten Bekasi. Rumah di kawasan ini dapat menjadi pilihan bagi pembeli yang aktivitas hariannya berada di sekitar Cikarang dan koridor industri.
Calon pembeli dapat membandingkan cicilan rumah dengan biaya transportasi yang akan dikeluarkan setiap bulan.
Rumah Subsidi Sukatani
Sukatani menjadi salah satu kawasan pengembangan hunian di Kabupaten Bekasi yang dapat dipertimbangkan calon pembeli rumah pertama.
Sebelum membeli, periksa akses menuju tempat kerja, fasilitas pendidikan, pasar, pusat kesehatan, transportasi umum, dan kondisi lingkungan sekitar.
Salah satu pilihan yang dapat dicek adalah Cikarang Griya Pratama di kawasan Sukatani, yang menyediakan informasi rumah subsidi, fasilitas, dan ketersediaan unit.
Rumah Subsidi Tambun
Tambun mempunyai akses menuju kawasan Bekasi, Cibitung, Cikarang, dan Jakarta. Kawasan ini dapat dipertimbangkan oleh calon pembeli yang membutuhkan akses transportasi dan fasilitas perkotaan.
Griya Pratama juga memiliki pilihan hunian di kawasan Tambun Selatan. Informasi mengenai tipe dan fasilitas dapat dilihat pada halaman Bekasi Griya Pratama.
Rumah Subsidi Setu
Setu merupakan salah satu kawasan pengembangan perumahan di Kabupaten Bekasi. Lokasinya dapat menjadi alternatif untuk masyarakat yang mencari hunian di luar kawasan perkotaan yang lebih padat.
Survey langsung tetap penting untuk mengetahui kondisi jalan, fasilitas umum, transportasi, serta waktu perjalanan pada jam kerja.
Rumah Subsidi Babelan
Babelan menjadi pilihan kawasan hunian di bagian utara Bekasi. Harga rumah yang terlihat menarik sebaiknya tetap dibandingkan dengan kebutuhan transportasi, fasilitas sekitar, serta jarak menuju lokasi kerja.
Sebelum memilih lokasi, bandingkan setidaknya empat komponen: harga rumah, cicilan bulanan, biaya transportasi, dan waktu perjalanan harian.
Rumah Subsidi vs Rumah Komersial
Rumah subsidi dan rumah komersial memiliki karakter pembiayaan serta target konsumen yang berbeda.
| Aspek | Rumah Subsidi | Rumah Komersial |
|---|---|---|
| Harga | Mengikuti batas program | Mengikuti harga pengembang dan pasar |
| Target pembeli | MBR yang memenuhi ketentuan | Masyarakat umum |
| Bunga KPR | Mengikuti skema subsidi pemerintah | Mengikuti produk dan program bank |
| DP | Dapat mulai 1% melalui FLPP | Mengikuti bank dan pengembang |
| Harga jual | Dibatasi program | Lebih fleksibel |
| Persyaratan pembeli | Ada ketentuan program subsidi | Utamanya berdasarkan kelayakan pembiayaan |
| Tujuan utama | Pemenuhan kebutuhan rumah pertama MBR | Lebih fleksibel sesuai kebutuhan pembeli |
Bagi masyarakat yang memenuhi persyaratan dan membutuhkan rumah pertama, program subsidi dapat menjadi salah satu opsi yang dipertimbangkan.
Sementara itu, calon pembeli yang membutuhkan pilihan tipe atau skema yang lebih fleksibel dapat membandingkannya dengan rumah komersial Griya Pratama Bekasi.
Tips Agar Pengajuan KPR Subsidi Disetujui
Persetujuan KPR sepenuhnya menjadi keputusan bank setelah melakukan analisis calon debitur. Namun, beberapa persiapan berikut dapat membantu proses pengajuan menjadi lebih terstruktur.
- Hitung kemampuan cicilan sejak awal. Pastikan cicilan tetap memberikan ruang untuk kebutuhan rumah tangga dan dana darurat.
- Periksa kewajiban kredit lainnya. Cicilan kendaraan, kartu kredit, paylater, dan pinjaman lain dapat memengaruhi kemampuan bayar.
- Jaga riwayat pembayaran. Bayarkan kewajiban kredit sesuai jadwal agar catatan pembayaran tetap baik.
- Persiapkan dokumen lebih awal. Pastikan identitas, dokumen penghasilan, dan dokumen pekerjaan tersedia dan valid.
- Buat penghasilan mudah diverifikasi. Pekerja maupun pelaku usaha sebaiknya mempunyai catatan arus pendapatan yang jelas.
- Gunakan data yang sesuai kondisi sebenarnya. Hindari memberikan informasi pendapatan atau pekerjaan yang tidak sesuai dokumen.
- Minta simulasi resmi dari bank. Simulasi artikel dapat digunakan untuk perencanaan awal, tetapi perhitungan final berasal dari bank penyalur.
FAQ Cicilan Rumah Subsidi Bekasi
Berapa cicilan rumah subsidi Bekasi per bulan?
Cicilan rumah subsidi Bekasi dapat berada di kisaran Rp1 jutaan per bulan. Sebagai ilustrasi, rumah seharga Rp185 juta dengan DP 1%, plafon sekitar Rp183,15 juta, bunga 5%, dan tenor 20 tahun menghasilkan estimasi cicilan sekitar Rp1,21 juta per bulan. Cicilan aktual mengikuti perhitungan bank.
Apakah cicilan rumah subsidi Bekasi benar-benar mulai Rp1 jutaan?
Bisa, tergantung harga rumah, DP, plafon pembiayaan, tenor, dan hasil perhitungan bank. Tenor yang lebih panjang umumnya menghasilkan cicilan bulanan lebih rendah.
Berapa DP rumah subsidi Bekasi?
Dalam skema KPR Sejahtera FLPP, BP Tapera menyebut uang muka sebesar 1%. Untuk rumah seharga Rp185 juta, 1% setara sekitar Rp1,85 juta. Biaya awal aktual tetap perlu dikonfirmasi kepada pengembang dan bank.
Apakah bunga KPR FLPP tetap sampai lunas?
Ya. Berdasarkan informasi BP Tapera, KPR Sejahtera FLPP menggunakan bunga tetap 5% hingga lunas sesuai ketentuan program.
Berapa tenor KPR rumah subsidi?
Tenor pembiayaan mengikuti ketentuan program, kemampuan calon debitur, dan bank penyalur. Pada September 2026, BP Tapera menyampaikan adanya kebijakan perpanjangan tenor KPR Sejahtera FLPP hingga maksimal 40 tahun untuk memberikan pilihan cicilan yang lebih fleksibel.
Gaji Rp5 juta apakah bisa mengambil rumah subsidi?
Penghasilan Rp5 juta tidak otomatis menjamin pengajuan diterima atau ditolak. Bank akan mempertimbangkan cicilan yang diajukan, kewajiban kredit lain, kestabilan pendapatan, riwayat pembiayaan, serta persyaratan FLPP.
Apakah pekerja kontrak bisa mengajukan KPR subsidi?
Status pekerjaan merupakan salah satu faktor dalam analisis bank, tetapi bukan satu-satunya. Bank juga dapat mempertimbangkan keberlanjutan penghasilan, dokumen pekerjaan, kemampuan membayar, dan riwayat pembiayaan.
Apa penyebab pengajuan KPR subsidi tidak disetujui?
Beberapa faktor yang dapat memengaruhi keputusan bank antara lain kemampuan bayar yang dinilai belum mencukupi, kewajiban kredit terlalu besar, riwayat pembayaran bermasalah, dokumen tidak lengkap, atau calon pembeli tidak memenuhi ketentuan program.
Apakah rumah subsidi cocok untuk investasi?
Program rumah subsidi terutama ditujukan untuk membantu masyarakat yang memenuhi ketentuan memperoleh rumah pertama untuk dihuni. Karena terdapat aturan terkait penerima manfaat dan pemanfaatan hunian, calon pembeli perlu memahami ketentuan program sebelum mempertimbangkannya untuk tujuan selain tempat tinggal.
Pilihan Rumah Subsidi Griya Pratama
Bagi Anda yang mencari rumah subsidi di Bekasi dengan cicilan terjangkau, Cikarang Griya Pratama dapat menjadi salah satu pilihan yang diperiksa sesuai ketersediaan unit dan persyaratan program.
Proyek Perumahan Subsidi Cikarang Griya Pratama berada di kawasan Sukatani, Kabupaten Bekasi. Sebelum memilih unit, calon pembeli disarankan mengecek:
- Harga rumah terbaru
- Tipe dan luas bangunan
- Luas tanah
- Besarnya DP
- Estimasi cicilan bulanan
- Pilihan tenor KPR
- Bank penyalur yang tersedia
- Biaya yang perlu disiapkan sampai akad
- Promo yang sedang berlaku
- Ketersediaan unit
Selain rumah subsidi, Griya Pratama juga menyediakan pilihan rumah komersial di Bekasi bagi calon pembeli yang membutuhkan alternatif tipe, luas bangunan, atau skema pembelian yang berbeda.
Untuk melihat pilihan proyek dan mendapatkan informasi terbaru, kunjungi Griya Pratama dan konsultasikan simulasi pembayaran sesuai kebutuhan Anda.
Kesimpulan
Cicilan rumah subsidi Bekasi dapat berada di kisaran Rp1 jutaan per bulan melalui skema KPR Sejahtera FLPP. Dengan ilustrasi harga rumah Rp185 juta, DP 1%, dan plafon sekitar Rp183,15 juta, estimasi cicilan tenor 20 tahun berada di sekitar Rp1,21 juta per bulan.
Namun, cicilan bukan satu-satunya faktor yang perlu diperhitungkan. Calon pembeli juga perlu mempertimbangkan uang muka, dana awal, penghasilan, utang lain, lokasi rumah, biaya transportasi, serta kemampuan menjaga pembayaran KPR dalam jangka panjang.
Jika Anda mencari rumah subsidi di Cikarang, Sukatani, Tambun, Setu, Babelan, atau kawasan Bekasi lainnya, lakukan simulasi cicilan dan survei lokasi terlebih dahulu. Dengan perhitungan yang lebih lengkap, keputusan membeli rumah dapat disesuaikan dengan kebutuhan dan kondisi keuangan keluarga.